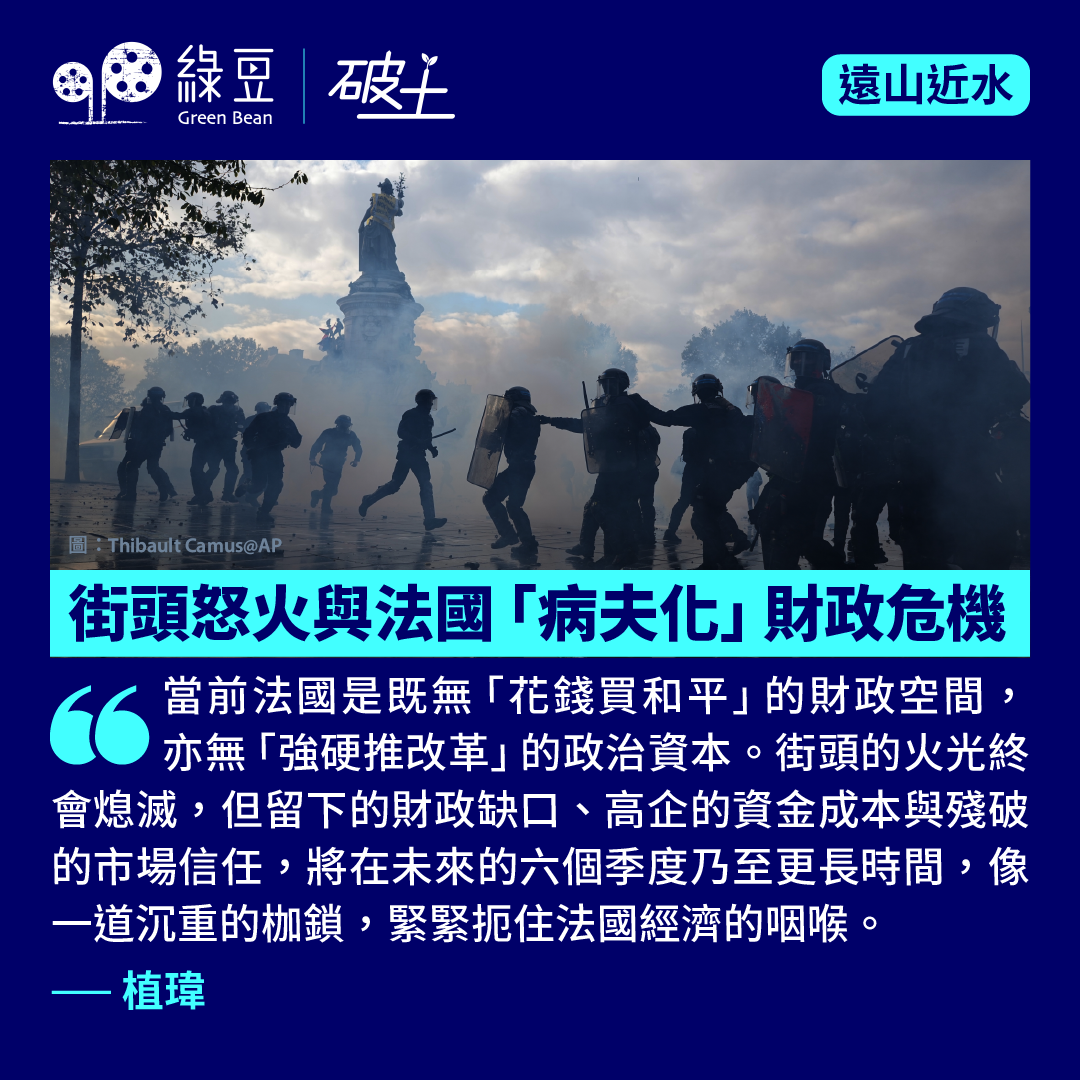
由學生抗議引發、逐步擴大的示威浪潮,10月17日演變成民眾對購買力萎縮與生活成本高企的集體咆哮,迅速蔓延至法國多地。巴黎、馬賽與利摩日等城市爆發的騷亂,實質上將法國財政進一步推向深淵。 法國十年期國債(OAT)孳息率周三(21日)突破5%,高見5.022%、創下2002年以來高位,與德國同年期國債(Bunds)的息差達160個基點(100個基點等於1個百分點),為2011年11月以來最高。這類息差水平,令人想起歐債危機期間法德之間的信用裂痕。投資者對巴黎政府平衡社會秩序與財政紀律的能力,已失去耐心。 ◾直接財產損失 騷亂發生後,商界與政策制定者往往首先關注直接的財產損失。截至10月20日,《金融時報》報道引述政府點算,已有約3,000間商舖受損,商界初步估計損失達數億歐元;Morningstar DBRS則估計,假如不再出現進一步暴力事件,受保損失應低於約10億至12億歐元(約佔法國名義GDP的0.04%)。若僅從賬面看,這一數字似乎尚在承受範圍,畢竟2023年夏季街頭騷亂賠償金額亦達7.9億歐元,2018至2019年「黃背心」運動的保險賠償約為2億歐元。 然而,當年法國議員卡澤納夫(Cazeneuve)與萊斯屈爾(Lescure)在「黃背心」報告指出,當時商場營業額損失高達20億歐元,餐飲酒店業損失高達8.5億歐元,遠遠超出保險公司支付的財產損失賠償。砸碎的櫥窗與燒毀的車輛可以修復或重置,相關經濟活動甚至會被計入GDP,但這無法掩蓋真正的經濟機會成本。...
美國11月3日中期選舉逼近,國會兩院控制權之爭日趨白熱化。然而,油價飆升、通脹升溫,令選民對生活成本的不滿再度加劇。選戰勝負,恐怕不只取決於政客在講台上的承諾,更取決於超市貨架與加油站價牌上的數字。特朗普面對的困局,也不只是個人作風惹人爭議,而是美國在財政赤字高企、債務利息沉重、民生壓力加劇之際,政治體制愈來愈難以作出長遠規劃,更難在黨派對立中凝聚改革共識。 美國勞工統計局公布,9月份消費物價指數(CPI)按年上升3.7%,高於8月份的3.4%;生產物價指數(PPI)亦按年上升6.3%,反映能源成本急升正加劇通脹壓力。汽油價格單月上漲9.1%,帶動整體物價按月上升0.6%,創五個月以來最大升幅。通脹再度升溫,據芝加哥期貨市場(CME)的美聯儲觀察(Fed Watch)綜合市場預測,12月加息四分之一厘的機率由上月的46%跳升至76%。 龐大的國債存量令利率維持高位的代價日益沉重。美國本年度的財赤已按年升12%,逼近2萬億美元,負債40.25萬億美元,1.36萬億美元的利息支出已成為緊排在社會保障及醫療開支後的第三大聯邦政府開支。一旦通脹迫使美聯儲延長高息周期,政府再融資及新發債券的成本便可能進一步上升,擠壓其他公共開支。財政、貨幣與民生問題互相牽制,令政府愈難在短期紓困與長期財政穩健之間取得平衡。 ◾油價衝擊擴散至生活開支 通脹與物價因此成為選戰焦點。共和黨在國會兩院的多數優勢十分脆弱,少數席位的得失便可能改變權力格局。特朗普親自為共和黨候選人助選,力圖以邊境安全及文化議題鞏固支持;另一方面,他又提出動用關稅收入向美國民眾派發每人5,000美元的「分紅」,試圖以現金補貼回應生活成本壓力。然而,這項構想的財政來源與實際可行性均備受質疑。 ...
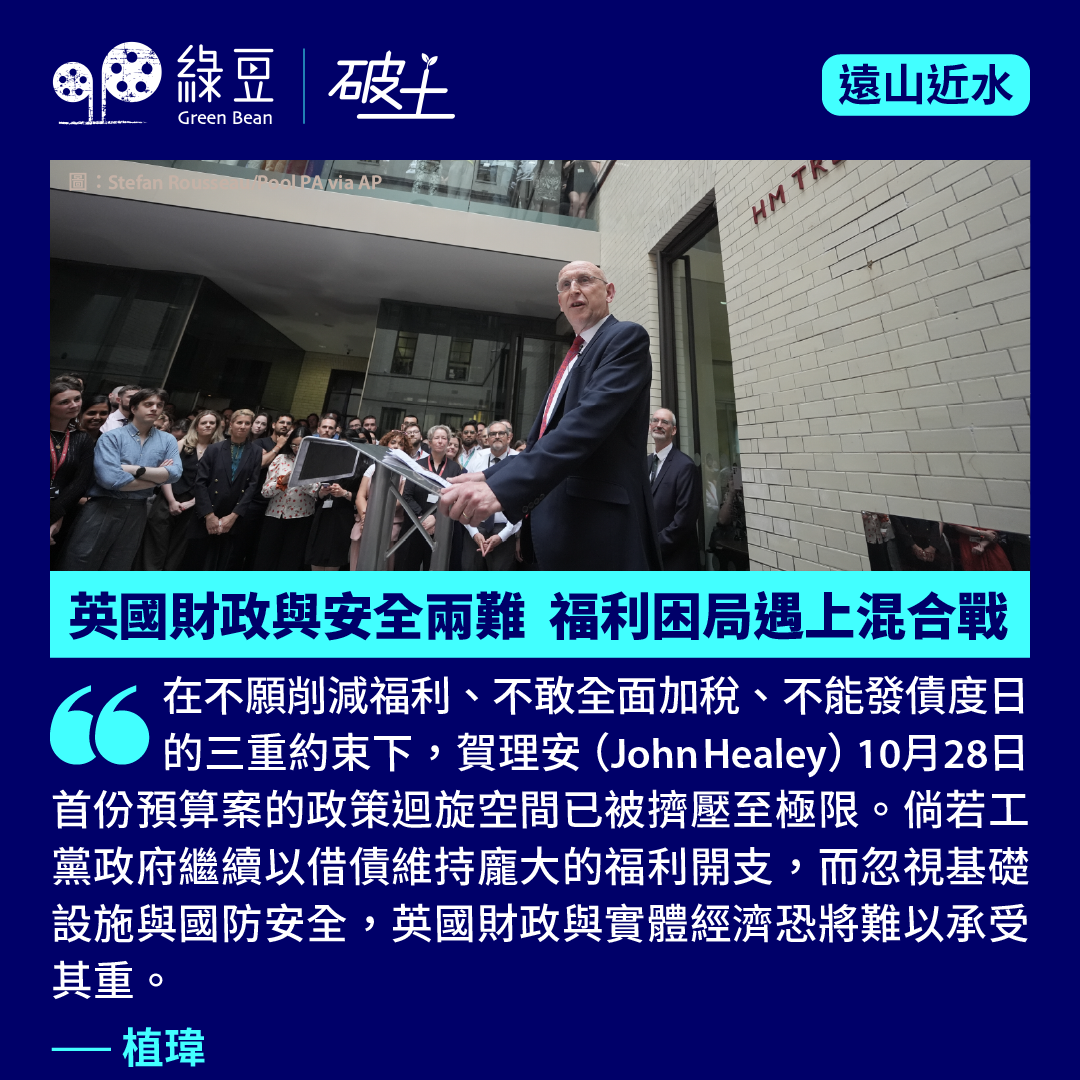
英國財相賀理安(John Healey) 首份預算案還有兩周就要出台,金融市場與政治陣營無不屏息以待。財政研究所(IFS)預測,工黨政府正面臨高達350億英鎊的巨額財政缺口。如何在不削減社會保障開支、應對頑固通脹、大幅提升國防開支的同時,避免再次觸發類似前首相卓慧思時期的國債危機,無疑是一道極其棘手的難題。 以「不加稅」為號召上台的工黨,2024年上台至今已累計加稅500億英鎊。這種「擠牙膏式」的加稅政策,既打擊了經濟內生動力,亦引發不少企業家與高淨值人士相繼離岸移居,更在無形中加劇了「不事生產、坐享社保」的體制依賴。 ◾借錢派福利 據福利及就業部(DWP)調查數據顯示,報稱有長期病患及傷殘的人口比例,過去十年由18%急升至25%,人數近700萬人。以英國6,950萬總人口計算,相當於每10名國民中就有1人領取某種形式的殘疾或健康補助。在16至64歲的勞動人口中,領取相關補助者更比十年前飆升88%至470萬人,佔勞動力人口的九分之一。 ...
當法國10年期國債(OATs)收益率在市場的瘋狂拋售下衝破近20年來的最高關口,逼近5厘水平,而其與德債(Bunds)的利差擴大至150個基點以上的危險區域時,香榭麗舍大道與國民議會傳出的,卻依然是無休止的黨同伐異與民粹叫囂。 法國此刻正陷入一場體制性的雙重危機:一面是高達3.25億歐元、佔GDP逾115%的債務火山;另一面則是國會三足鼎立、政府動輒得咎的政治癱瘓。這種「政治無法解決財政,財政反過來壓垮政治」的惡性循環,正將歐洲第二大經濟體推向某種形式的「威瑪共和國」(Weimar Republic)困局,體制失去治理能力,民粹喊出荒謬口號,而財政的防線則在債市的狂風暴雨中岌岌可危。 債市發出的警號再明確不過:法國這座早已積重難返的「債務大山」須重新定價。更令人憂慮的是,隨著2027年4月18日(首輪)及5月2日(次輪)的法國總統大選日漸逼近,極左與極右兩股民粹力量步步進逼,加上近日全法爆發大規模抗議緊縮政策與削減公共服務的示威浪潮,街頭衝突與議會僵局交織,令債務危機與政治癱瘓達到了前所未有的爆發點。 ◾長期以債養福利 法國今日之困,非一日之寒,而是過去20年來「以債養福利」的苦果。2006年,法國政府未償還的債務尚屬可控,總額約在1.15萬億歐元,佔GDP比重為64.3%;彼時德國的債務比重為66.3%,兩者相差無幾。然而,經歷了低利率與負利率的「金錢免費」時代,法國非但未能藉機瘦身,反而發瘋般積累債務。到了2026年,法國公債總額已突破3.25萬億歐元,佔GDP比重飆升至115.8%。 反觀其他主要經濟體,表現優劣立見:...
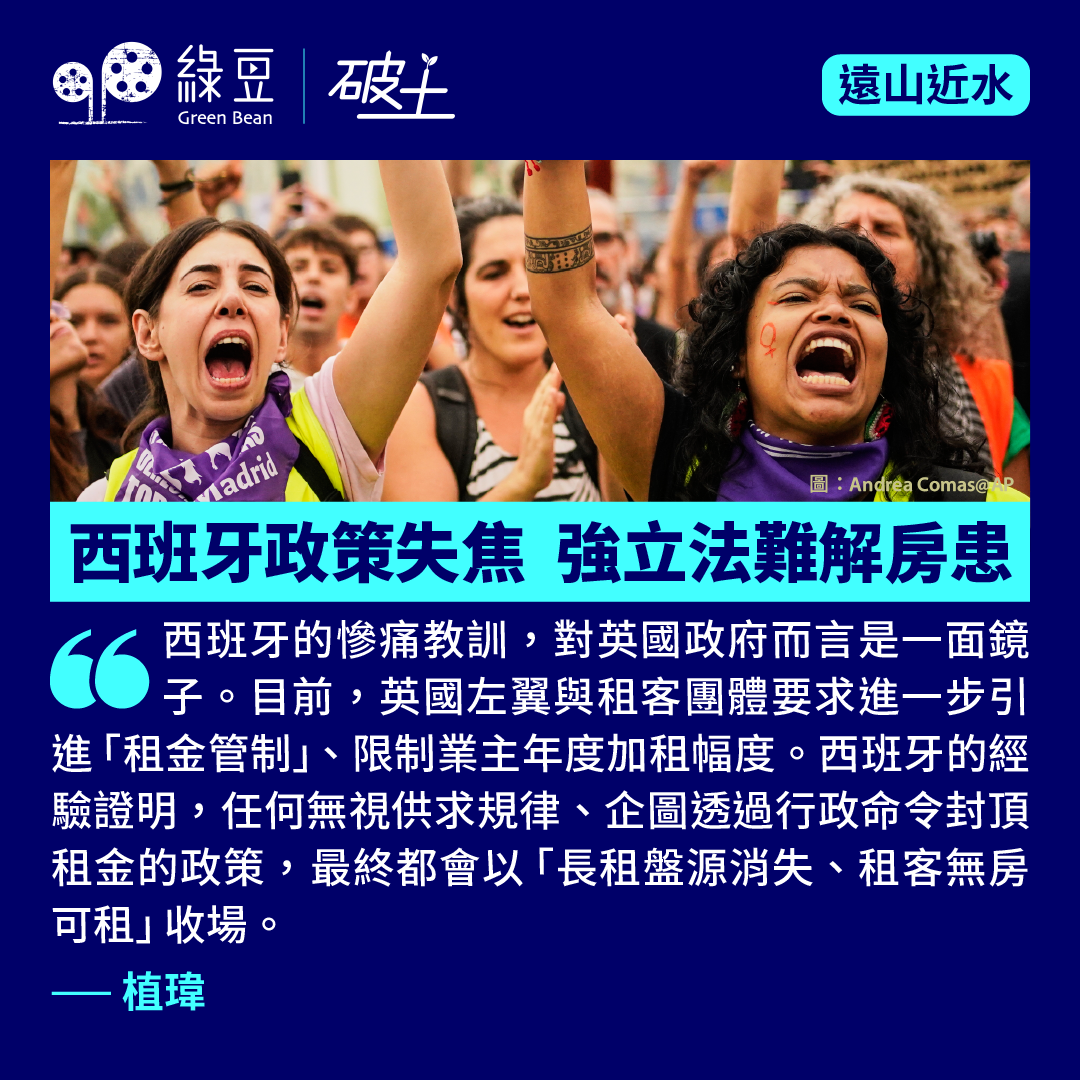
週一,西班牙總理桑切斯(Pedro Sánchez)宣布提前於11月29日舉行大選,引發這場政治風暴的是房屋供不應求,租金大幅上漲。國會在投票中否決了左翼政府實施租金管制的緊急法案,隨即引發大規模群眾抗議。然而,將問題委過於業主「貪婪」,只是政客掩飾長期政策失當與漠視經濟規劃的掩眼法。 ◾ 樓房供應斷層 要理解西班牙今天的房屋困境,須追溯至2008年環球金融危機。在這次風暴爆發前,西班牙曾經歷過狂熱的房產泡沫,當時每年新造住宅一度高達60萬至80萬伙。泡沫破裂後,西班牙樓價崩盤,大量建築商倒閉,銀行體系充斥壞帳,建屋活動隨即陷入長達十多年的「冰封期」。 然而,建屋量極速萎縮之際,西班牙人口與住房需求卻持續暴增。過去20年間,大規模移民潮以及邊旅居邊透過網上工作的國際數位遊民(Digital Nomads)與退休人士湧入,使該國總人口由2004年約4,300萬人增至超過4,850萬人;加上單身及小家庭增加,衍生出的住房需求呈爆炸式增長。...
工黨在利物浦召開黨大會之際,英國柴油零售均價一舉創下歷史新高。RAC數據顯示,周一(9月28日)全國平均柴油價格升至每公升199.18便士,打破 2022年俄烏戰爭爆發後創下的199.09便士紀錄。由今年2月底美伊衝突爆發至今,柴油價格急升四成,深層影響民生。與此同時,英國十年期國債拍賣中標收益率重見1999年高位,凸顯「借債派糖」的利息負擔日益沉重,致使政府在應對能源危機與國防開支上升時顯得捉襟見肘。 「隱形通脹稅」 柴油是現代工業社會的「經濟血液」。從跨國物流的重型貨車(HGV)、農場的採收機械到建築工地的大型工程車,均須仰賴柴油運轉。柴油價格狂飆侵蝕經濟,轉化為向全社會徵收的「隱形通脹稅」: 柴油成本暴漲,農夫在播種與採收階段的營運開支大幅上升;加之化肥與飼料運輸開支同步上漲,農場出場價(Farm-gate price)被迫抬高。鮮奶、新鮮肉類與蔬果由加工廠運往中央配送中心時,須仰賴配備獨立柴油發電機組的冷藏貨車(Reefer...
中秋佳節,「特習」華府論劍,有轟炸機低飛贈慶;有《悲慘世界》(Les Misérables)的〈One Day More〉出演國宴;兩國元首在鏡頭前展現出管理大國分歧的姿態。而作為這場外交大戲背景板的美債市場也熱閙非常。 本周三與周四,美國財政部相繼標售5年期及7年期國債,市場認購反應極其冷淡,隨即引發新一輪美債拋售。各期限收益率全線上揚,30年期美債收益率在周五直逼 5.525% 的高位,短短三個交易日內遽飆四分之一厘(25個基點)。...

華爾街的金科玉律向來是「永遠不要與莊家(美聯儲)對賭」。然而,在浩瀚無垠的資本大海面前,莊家有時也難敵市場巨浪。 美國財政部本周正式宣布啟動長年期美債回購計畫,最終金額落定於60億美元。儘管這數字高於官方先前預告的「最少40億」,但相較於龐大至逾40萬億美元的美國國債總量,不過是投石入海。而且這個規模還低於華爾街原先預期的100億美元下限。 霸氣盡失 當周三靴子落地,交易員們毫不客氣地拋售美債。十年期與三十年期美債殖利率不跌反升,到了周四更雙雙刷出近年新高,分別飆升至4.926%及5.352%。美國財政部長貝森特(Scott Bessent)一改往日的霸氣與狂妄,坦言自己只能盡力「放緩價格劇烈波動」,無法扭轉美債價格下行的大勢。 就在幾天前,因應日圓劇烈回升,自信滿滿的貝森特才在媒體面前誇下海口,為擁有無可比擬的「不對稱資訊優勢」的「莊家」,對日本央行的一舉一動瞭如指掌,「誰想對賭,儘管試試!」然而,僅僅一次不及預期的回購規模,就讓這位「莊家」露出窘態。倘若本周五即將公布的通脹數據(CPI)再度顯示物價升溫,市場的反應可想而知。 重啟升息只是時間問題...
過去三十年,全球金融市場呈現一套完美的資金循環:以中國及日本為代表的東亞國家,憑藉勤勞人口與製造業優勢,源源不絕地生產並累積龐大儲蓄;這些儲蓄隨後透過購買美國國債等金融資產,回流至歐美等消費國;消費國獲得廉價資金後繼續進口 商品。這套循環為全球帶來了長達數十年的低通脹 與「超低利率或負利率時代」。 然而,這個近乎完美的循環,正被一場歷史上最吸金的科技競賽打破。 超高AI基礎建設投資額 高盛(Goldman Sachs)上月發表專題報告,估計2026...
二十國集團(G20)峰會落幕,全球債券市場隨即再掀巨浪,各國國債收益率普遍回升。其中,指標性的日本十年期國債(JGB)收益率自1996年以來首次衝破3%大關。在美國財長貝森特(Scott Bessent)公開放話希望日本升息後,日本央行行長植田和男旋即釋放鷹派訊號,重申將維持加息路徑;甚至有審議委員表態,不排除單次加息2至3碼(50至75個基點)的激進選項。然而,即便日央行拋出強硬立場,十年期日債收益率僅由3.027%高位微幅回落至3.003%,反映金融市場對當局控制通脹的決心與能力依然深懷疑慮。 表面上看,日債收益率攀升不過是日本央行在通脹壓力下走向貨幣政策「正常化」的又一步驟;然而,回顧過去數十年日本央行的「血淚史」,這實質上是日本自1985年《廣場協議》(Plaza Accord)啟動「超寬鬆貨幣試驗」的終章。 《廣場協議》 要理解日本今日的困局,必須重回1980年代初期的全球地緣經濟大局。當時美國在列根(Ronald Reagan)政府執政下,實施「大幅減稅」與「擴張國防開支」相結合的寬鬆財政政策;與此同時,美聯儲主席沃爾克(Paul...