中秋「特習會」背後:美中兩國各自的財政尷尬與地緣算計
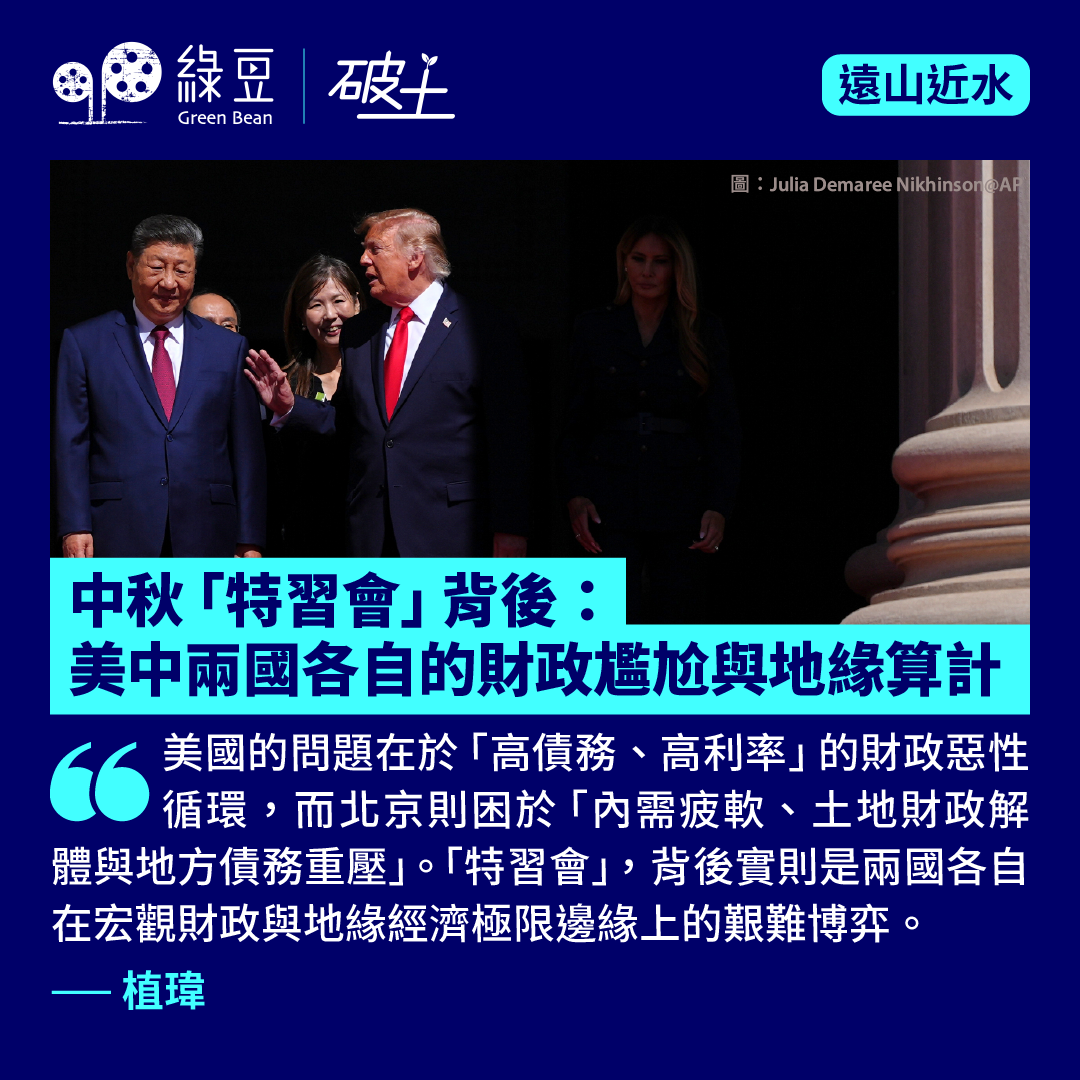
中秋佳節,「特習」華府論劍,有轟炸機低飛贈慶;有《悲慘世界》(Les Misérables)的〈One Day More〉出演國宴;兩國元首在鏡頭前展現出管理大國分歧的姿態。而作為這場外交大戲背景板的美債市場也熱閙非常。
本周三與周四,美國財政部相繼標售5年期及7年期國債,市場認購反應極其冷淡,隨即引發新一輪美債拋售。各期限收益率全線上揚,30年期美債收益率在周五直逼 5.525% 的高位,短短三個交易日內遽飆四分之一厘(25個基點)。
美聯儲於9月16日宣布加息一碼(25基點),意在展現控制通脹的鷹派決心,藉此挽回貨幣政策獨立性的信譽。面對長端美債收益率居高不下的沉重壓力,美國財政部重啟並擴大了「回購長債、增發中短債」的戰術操作,將10年至30年期舊債(Off-the-run)的單次流動性支持回購上限,由20億美元大幅提升至40億至60億美元。
財政部本意是藉由買回舊長債以平抑長端收益率,但為籌集回購所需資金,不得不大幅擴大中短期國債的單次標售規模。目前在美國約 28 萬億美元的可交易國債存量中,2年至7年的「中端國債」存量高達約 12.8 萬億美元,佔據市場近半壁江山,是財政部最倚重、最頻繁進行滾動續發(Refinancing)的籌資工具。
以往5年期國債單次標售額約為 400 億美元,周三的拍賣規模卻急劇擴大近七成,達至 700 億美元的天量。海量供給壓頂之下,市場買盤告罄:
- 認購倍數(Bid-to-Cover):由前六次平均的33 倍顯著下滑至 2.21 倍。
- 得標利率:高達033%,創下自 2006 年以來的近二十年新高。
- 發行尾數(Tail):最終得標利率比發行前交易(When-Issued)預期的002% 高出 3.1 個基點,遠高於過往六次平均僅 0.6 個基點的水平。
- 海外買家退場:代表外國央行與主權基金的「間接投標者」(Indirect Bidders)獲配比例,由歷史平均的2% 斷崖式降至 54.31%。
美國的考量
翌日(9月24日)標售的 440 億美元7年期國債,結果同樣偏弱。這項旨在「擠壓中短債以救長債」的操作,非但未能撫平收益率,反而倒逼美債收益率曲線整體向上抬升。債市警報響起之際,正值習近平訪問美國,這是繼今年5月特朗普訪京後,兩人再次面對面交手。《Foreign Affairs》及多家智庫的深度分析指出,當前的中美「峰會外交」呈現「表面戰略穩定、暗裏較量」的微妙態勢。
美債市場或許就是另一個沒有硝煙的戰場。美伊軍事衝突爆發後,承載全球兩成石油運輸的霍爾木茲海峽遭到嚴格封鎖。沙地阿拉伯原計劃依賴貫穿阿拉伯半島、日輸能力達 700 萬桶的「東西管道」(East-West Petroline)將原油繞道運往紅海延布港(Yanbu),但該管道關鍵泵站日前遭到伊拉克境內親伊朗武裝的無人機襲擊而一度關閉。即便管道復運,延布港深水碼頭的裝載能力亦無法短期內消化全數轉向的原油;且原油經延布港出海向歐洲運輸時,仍須通過面臨胡塞武裝導彈威脅的曼德海峽(Mandeb Strait)。
國際能源署(IEA)已大幅下調2026年全球石油供應預測,單月缺口高達 570 萬桶/日。物理供給的實質短缺,將國際原油價格牢牢封死在每桶 100 美元大關之上,並直接轉化為美國國內零售汽油價格的飆升。
時值美國中期選舉衝刺階段,選民對物價極度敏感。華府內部甚至傳出考慮實施激進的「成品油出口限制」,試圖留存國內柴油與汽油以壓低本土油價。然而從政治經濟學觀點審視,此舉無異於飲鴆止渴:歐洲在切斷對俄能源依賴後極度仰賴美國成品油,美國一旦限制出口,將直接引爆歐洲能源危機,打擊西方戰略凝聚力;同時,國際市場成品油短缺亦會推高全球運費與進口商品價格,最終通過進口通脹反噬美國自身。
北京的內憂
然而,美國的傷口表於外,北京面對的內部經濟形勢同樣嚴峻。中國財政的壓力,核心在於結構性收支失衡與天量隱性債務風險:過去二十年,地方政府高度依賴土地出讓金來填補財政赤字與推動基建。隨著房地產崩塌,這條財源急劇萎縮。全國土地出讓金收入已自高峰期的每年 8.7 萬億元人民幣,滑落至 5 萬億元附近,跌幅超三分之一。受內需不足與 PPI 長期走低影響,增值稅與企業所得稅等主稅種增長放緩,難以彌補賣地收入的缺口。
更嚴重的矛盾在於財權與事權的錯配。中央政府獲取全國近一半的稅收,但地方政府卻承擔了近 85% 的公共支出(包含教育、醫療、基建及養老金等)。儘管中央每年進行數萬億元的轉移支付,仍難填補地方財政的巨大窟窿。
中國地方政府融資平台(城投公司)積累的隱性債務估算高達 70 萬億元人民幣。在土地資產貶值背景下,城投公司的資產回報率極低,根本無法依賴項目自身的現金流還本付息。地方財政不得不耗費大量資金進行「保付息」或債務置換,嚴重擠壓了用於改善民生與刺激內需的資源。
中國財政的本質問題,並非中央政府表面上的赤字(中央資產負債表相對健康),而是地方政府「土地財政」解體後缺乏替代財源,同時承受著龐大的城投債務清償壓力。這亦解釋了為何中國人民銀行(PBOC)在面臨美中利差倒發導致的資本外流風險下,仍必須維持寬鬆的流動性,並配合財政部推動「超長期特別國債」與「地方債務置換」,冀圖以時間換取空間,防止地方債務鏈條斷裂。
國際金融協會(IIF)最新數據顯示,截至今年6月底,全球債務總額已達 365.5 萬億美元。僅今年上半年增加的 10 萬億美元債務中,中國即佔 4.8 萬億美元(總額達 72.5 萬億美元),相較於美國增加的 3.5 萬億美元(總額達 111.8 萬億美元)不遑多讓。
當前北京將大量資源與政策精力投入全球戰略博弈之際,國內宏觀數據反映出民生與金融層面的沉重負擔。
美國的問題在於「高債務、高利率」的財政惡性循環,而北京則困於「內需疲軟、土地財政解體與地方債務重壓」。「特習會」,背後實則是兩國各自在宏觀財政與地緣經濟極限邊緣上的艱難博弈。
▌[遠山近水]作者簡介
植瑋,清風明月本無價 遠山近水皆有情。