賀理安首份預算案是喘息還是窒息?
財相賀理安(John Healey)周三在議會高唱其首份預算案為各方帶來喘息空間。然而,褪去萬聖節預算案的糖衣外殼,仔細審視預算責任辦公室(OBR)的報告,不難發現賀理安藥方,只是一煲由繁瑣稅制與龐大赤字製成的止痛湯藥,本質上是窒息英國經濟體系與民間活力的鴉片。
賀理安接手的是一個沉痾難起、又遭伊朗局勢升溫激化能源價格,嚴重受創的英倫經濟體。OBR 同期發布的評估報告,預告了明年經濟前景的冷風:
- 經濟增長由1.6%大幅削減至1%
- 通脹率衝上 4.0%,全年平均 3.4%
- 失業率攀升至 5.1%,較工黨執政前增32萬人
增長停滯(Stagnation)與物價通脹(Inflation)雙鬼拍門,滯脹這隻曾經在七十年代深鎖英國的經濟幽靈,如今重現於大不列顛上空。OBR 預期2027與2028年的實質薪酬增長將歸於零,短期內家庭實質可支配收入更將縮減。OBR 委員戴維斯(David Miles)教授直言,2030年扣除通脹後的實質家庭可支配收入僅較疫情前高出2%。長達十年的生活水平停滯之餘,英國總稅負佔 GDP 比重還將衝上 42.9% 的歷史新高。老百姓錢袋被政府越抽越乾,實質收入止步不前,賀理安口中所謂的「明天會更好」,不過是空中樓閣。
◾利息支出暴增
評析這份預算案的巧詐之處,須看清賀理安如何將公共財政中最沉重、最棘手的「三座大山」國防開支、國民保健署(NHS)與社會福利踢入明年的政策審查與諮詢,按下不表。
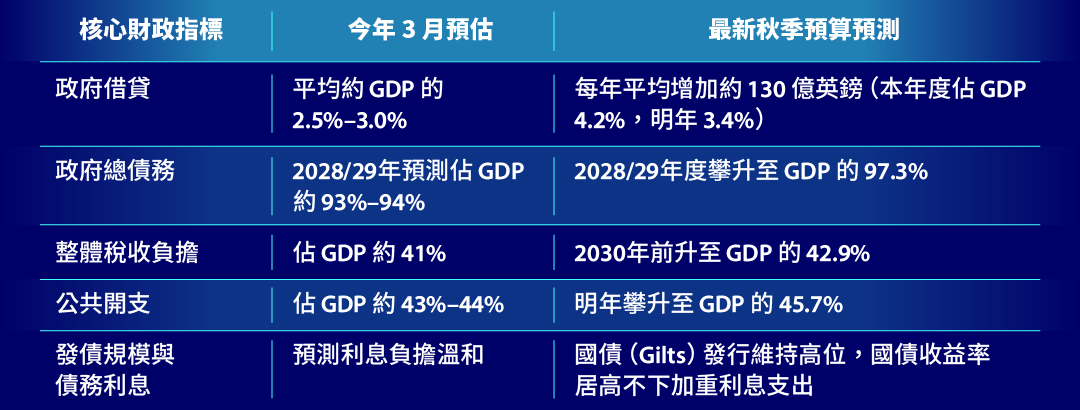
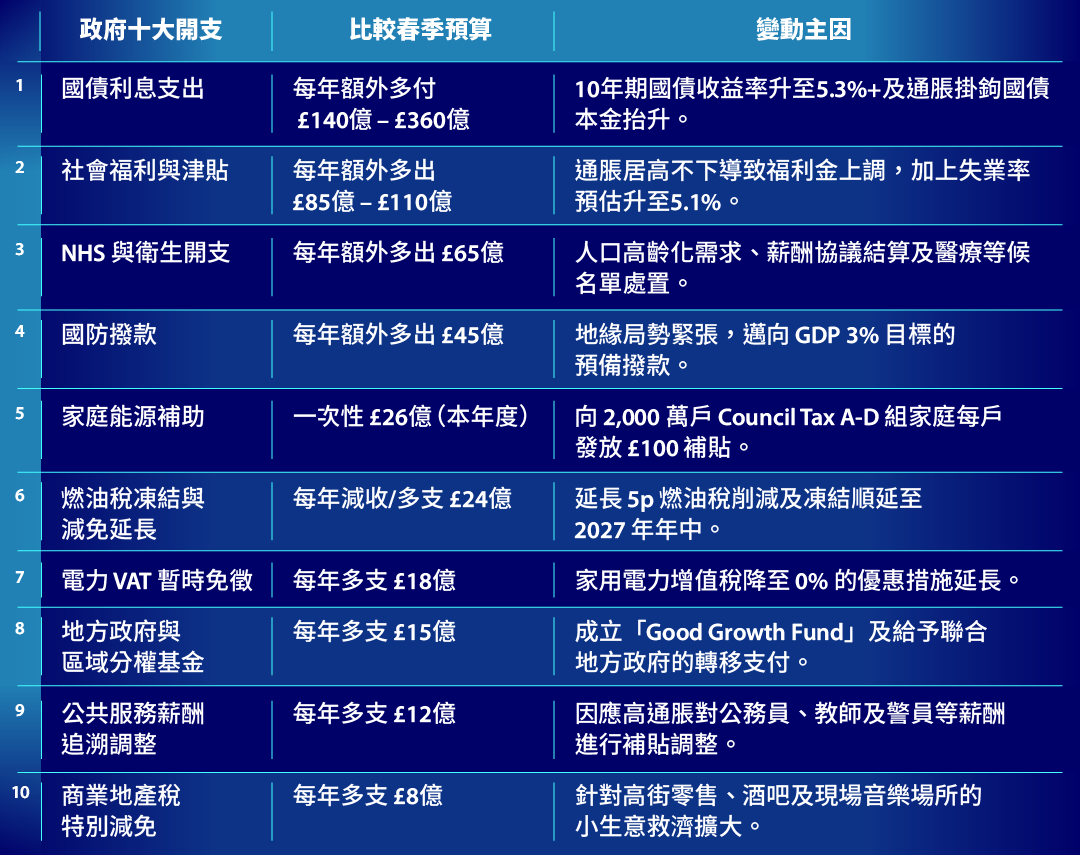
根據賀理安的預算,2026/27年度財赤較春季預算高出313億英鎊,達1215億英鎊,為GDP的4.2%。這主要是利息支出、社會福利津貼、NHS及國防撥款增加所致。
中東地緣局勢升溫引發能源價格衝擊與全球債市波動,逼使預算責任辦公室(OBR)上調利率與國債孳息率的假設:
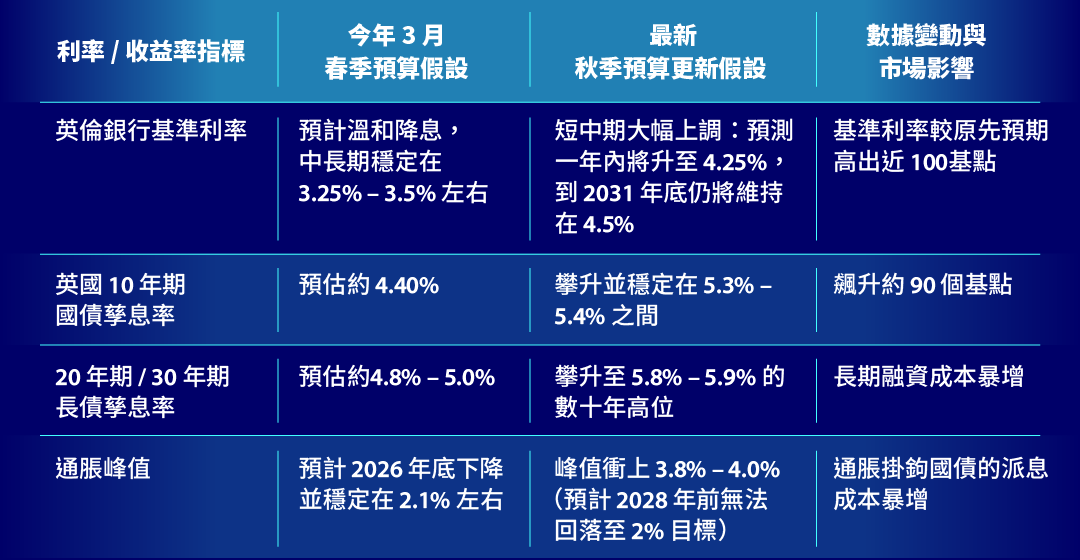
上調的結果是利息支出暴增,僅2026/27年度的利息支出,就比今年 3 月春季預算時的預估增加 140 億英鎊,預期到2030/31年度,利息支出將衝上每年約 1,600 億英鎊,較先前預測多出約 360 億英鎊。目前,英國負債已逼近3萬億英鎊,佔GDP比高達94%。來兩年每年增加發債130億英鎊,這個比率將增至97.3%。
◾財政黑洞將逼近 400 億英鎊
德意志銀行分析員估計,如果國防預算要達到GDP的3%需求,以及按人口老齡化趨勢不斷滾雪球的社福開支計入未來財政規劃,英國的財政黑洞將逼近 400 億英鎊。這絕非目前這些小修小補能填堵。
◾破壞租務市場供求平衡
面對數百億缺口,加稅看似最直接,但英國在現行稅務體系已陷入無稅可加的死結。工黨承諾不加利得稅、國民保險金及增值稅(VAT),這等於封印稅收 65% 的三大支柱。政府轉向銀行、業主及儲蓄者加稅,極易引發資本轉移與規避行為。
IFS 指出,稅率越高,人們改變行為來避稅的誘因就越大。目前年薪 10 萬鎊以上面臨 60% 以上的邊際稅率,推高稅率,只會引發高薪族群縮減工時、提早退休或資本外逃,導致「稅率上升、稅收反而萎縮」。
至於短短一年內對私人業主的租金收入稅率增加4個百分點更可能引發供應短缺。地產界指這項打著向富人抽稅旗幟的政策,將窒息倫敦租務市場,最終讓租客埋單。私人租賃市場原本已因《租客權利法案》(Renters’ Rights Act)飽受壓力,按揭利率持續高企再加上租金稅率上調,直接將淨回報率推至盈虧平衡點以下。
將負擔強行加諸於業主身上,看似打壓了資產階層,實質上卻是破壞了整個租務市場的供求平衡。預算案公布僅數小時,業主紛紛致電房產經紀考慮離埸。政府針對業主的行為更直接斬斷新買家進入場意願。當存量業主加速拋售,而新資本望而卻步,私人租務市場將劇烈萎縮。偏偏中東局勢引發通脹與按揭利率飆升,令廣大家庭無力置業,只能繼續滯留在租務市場,在供不應求的情況下,新增的稅負與風險溢價,最終只會一分一毫地轉嫁到苦苦尋找棲身之所的租客身上。
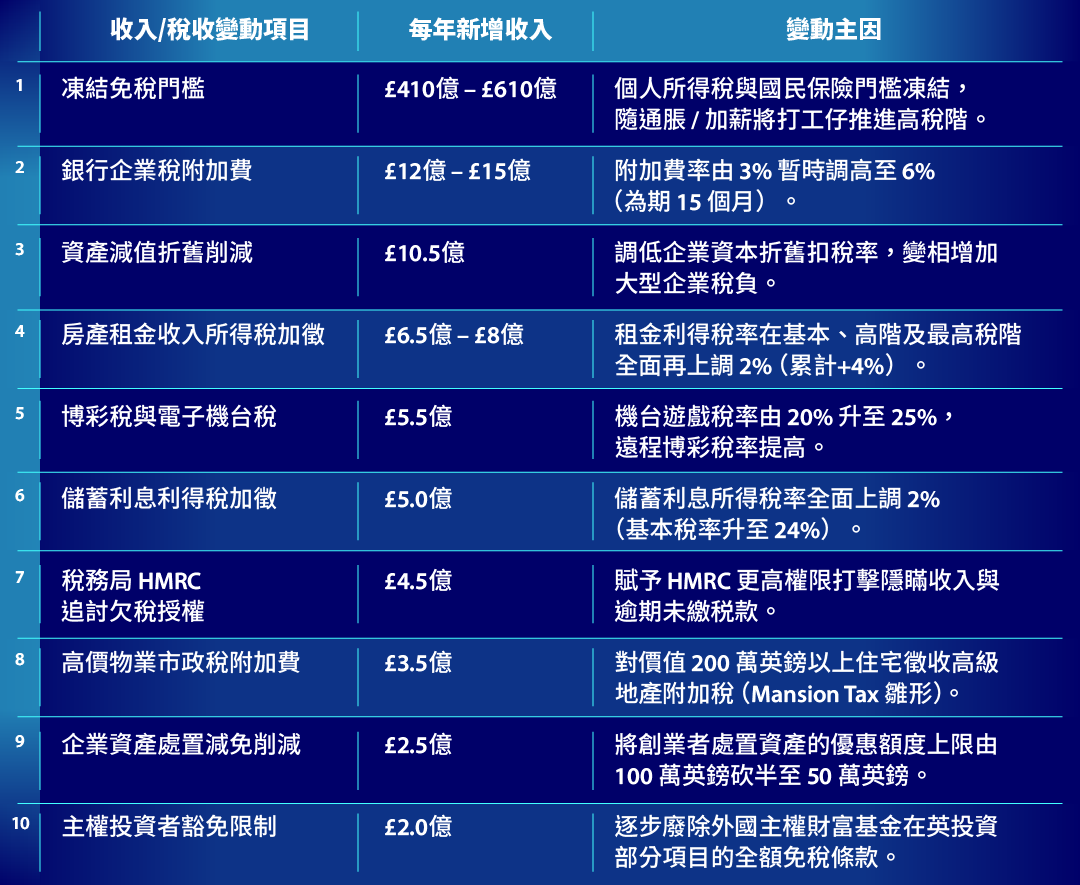
在承諾不提高個人入息稅基本稅率、國民保險金(NI)與增值稅(VAT)三大主力稅種的政治枷鎖下,賀理安使用了三招精準「抽水」工具。看似未直接加稅,實則讓全社會付出了極其沉重的隱性代價:
(一)凍結免稅額
英國的個人所得稅免稅額(Personal Allowance)自2021/22 財年調升至 12,570英鎊後,便一直處於凍結狀態,如今凍結期順延至 2031 年 4 月。在物價與名義薪資上漲時,不作相應通脹調整的做法,是隱性加稅,在不直接提高法定稅率的情況下,將更多普通打工仔納入稅網或推向更高稅階。OBR 預估,光是凍結個人免稅額與高階稅率門檻,本財政年就能多抽 410 億英鎊,到了 2031 年更將達到每年 610 億英鎊 。這種溫水煮蛙式的實質減薪削減家庭可支配收入。
(二)暫時調高銀行企業稅附加稅
未來15個月銀行業附加稅率由 3% 提高至 6%,預計為財政部帶來約 15 億英鎊 的額外收入。不過,此舉將影響倫敦作為金融中心的競爭力。英國企業稅(Corporation Tax)已由過往的 19% 升至 25%,加上賀理安預算案將銀行企業稅附加費(Bank Surcharge)拉高至 6%,倫敦設點的大型銀行與投資機構,綜合企業稅率攀升至 31% 。
相比之下,紐約設點的企業稅約為 26.1% 至 28.8%,並未對銀行業單獨設定附加稅,金融機構的運營壓力低於倫敦。香港及新加坡均不設銀行附加稅,實際稅率往往低於 12%–15%。倫敦金融城的稅率劣勢進一步擴大,阻嚇外國資本在英投資。
(三)調低企業資本折舊扣稅率(Writing-Down Allowance Cut)
調低企業購買機器、廠房與技術設備時的資本扣稅折舊率,每年為財政部增加約 10.5 億英鎊的企業稅進帳。不過,這將打擊企業在英國進行重型資產與科技更新的計劃。英國經濟過去十年最致命的病根就是企業投資不足導致生產力停滯。政府為了湊數而懲罰投資,無異於飲鴆止渴,徹底葬送經濟增長潛力。
惟即使動用這些「抽水大法」,英國的財赤仍日益擴大。
賀理安預算案可能換來市場一時的平靜與黨內的喘息空間,殘酷的現實則遲早會逼使貝安德提前攤牌,舉行大選。
▌[遠山近水]作者簡介
清風明月本無價 遠山近水皆有情。