新世界「1供11」震驚股壇|「肥肉」新創建轉入鄭氏私人企業旗下 家族獲派巨息累計近142億元|小股東陷供股兩難
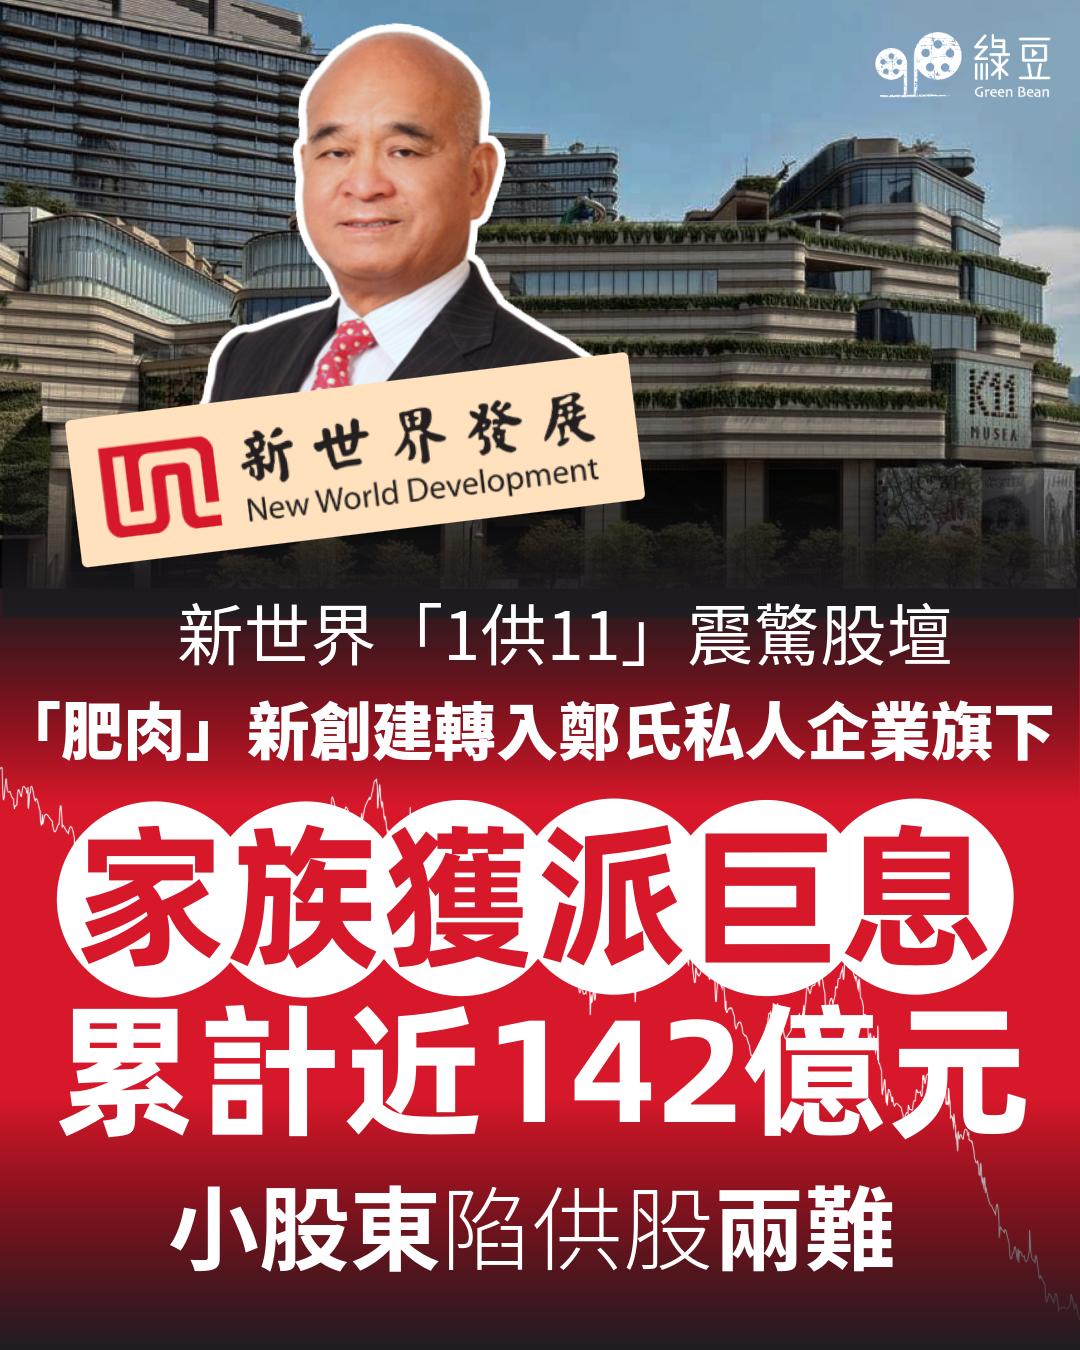
總負債逾千億港元的香港地產商新世界發展(0017)周日(11月15日)公布震憾股壇的供股集資計劃,「每1股供11股」,每股供股價0.9港元,較公布前的股價4.87元折讓約81.5%,集資約249億元。持有一手1,000股的小股東,要額外拿出9,900元,才能買齊獲配的11,000股新股,保住原有持股比例。若不供股,供股完成後,股東佔公司的股份比例將降至原來的十二分之一,即被攤薄約91.7%,一股的理論除權價降至約 1.23 港元。
作為香港老牌四大發展商之一,新世界此舉令小股東面對兩難:繼續投入資金,還是接受持股比例大幅下降。
大股東鄭家純家族旗下周大福企業(周企),連同相關公司合共持有新世界約11.41億股,佔股約45.33%,承諾斥資約113億元,認購其持股比例的全部供股。周企另承諾包銷部分供股,即接下未獲其他投資者認購的股份;連同上述認購,周企最高合共投入約187億元。
新世界行政總裁黃少媚表示,大股東拿出「真金白銀」承擔包銷,是為保住公司的優質資產,避免低價出售,損害股東利益。
話雖如此,為何如此大幅攤薄的供股計劃仍可提出?《上市規則》第7.27B條訂明,供股令股價理論攤薄超過25%,原則上不得進行,除非有特殊情況,例如公司陷入財政困難,融資方案已用盡,而供股是拯救方案的一部分。
新世界公告列出的理論攤薄幅度約75.3%,並表示已就計劃諮詢聯交所。
然而,鄭氏家族是否已耗盡融資方案?過去又如何處理新世界旗下的資產?從中取得多少股息?
|新創建轉入周企旗下|六筆股息共計近124億
2023年11月,新世界把持有的全部新創建(0659)股份,售予周大福企業,涉及約六成股權,套現約218億元。新創建旗下業務包括道路、保險、物流及建築等,是現金流最穩定的板塊,亦被視為本來屬於新世界的「肥肉」。交易後,這些業務由新世界旗下,轉到大股東的私人企業旗下。
新世界以部分出售所得,向股東派發每股1.59元特別股息,合共約40億元。按周企當時持有約45%新世界股份估算,可獲約18億元特別股息。
新創建其後改名周大福創建。由2024年2月至2026年9月,公司先後公布六筆股息,每股合共派了4元。
《綠豆》按周企及鄭氏家族在每次派息期的權益披露計算,這六筆股息合計約123.76億元,其中約11.17億元按2026年末期息推算,預定今年12月15日派發。
把這筆股息加上因出售新創建而獲得的18億元特別股息,鄭氏家族已收割近142億港元,足以支付今次「1供11」約113億元的供股認購款項,數字上仍有餘裕作黃少媚所講的周企「真金白銀」承擔包銷。
《彭博》11月10日曾引述消息人士指,周企正向銀行尋求約50億元新增貸款。周企發言人其後回應其他傳媒指《彭博》文章內容與事實不符,或屬記者假設及推測。
|大幅攤薄供股獲放行|是特殊情況嗎?
新世界今次供股集資約249億元,其中以約82億元,提前償還一批合共約820億元銀行貸款的十分之一,換取餘下約738億元債項的還款日期延後兩年;另約87億元用於償還其他債務或款項;餘下為營運資金。
2024年底,傳媒曾引述金融情報機構Debtwire指出,新世界因未能符合貸款的財務要求,向銀行尋求豁免。報道亦提到,市場消息指金管局曾召集新世界主要債權銀行開會,要求繼續提供財務支持。當時有評論指金管局向銀行施壓舉動,被市場質疑忽視系統風險。
今次港交所批准新世界提出大幅攤薄式供股方案,是否又是對新世界的特殊支持?
|過去22年四度供股涉近550億|市值剩61億
反觀其他發展商,確有家族真金白銀借錢給上市公司發展的例子。2023年,為支付中環新海濱地王,恒基地產已故創辦人李兆基當時以家族信托的大股東名義,借款600億予恒地;及至今年6月底,恒地來自股東的貸款已增至近770億元。
新世界則選擇多次向股東集資。2004年「5供2」集資約53.3億元,2011年「2供1」約113.3億元,2014年「3供1」約133.16億元。連同今次擬集資的249億元,四次合共涉及近550億元。
供股消息公布後,新世界周一(16日)股價下跌約40.8%,收報2.885元;周二(17日)再跌約15.42%,收報2.44元,按已發行股數計算,市值約61.4億元。