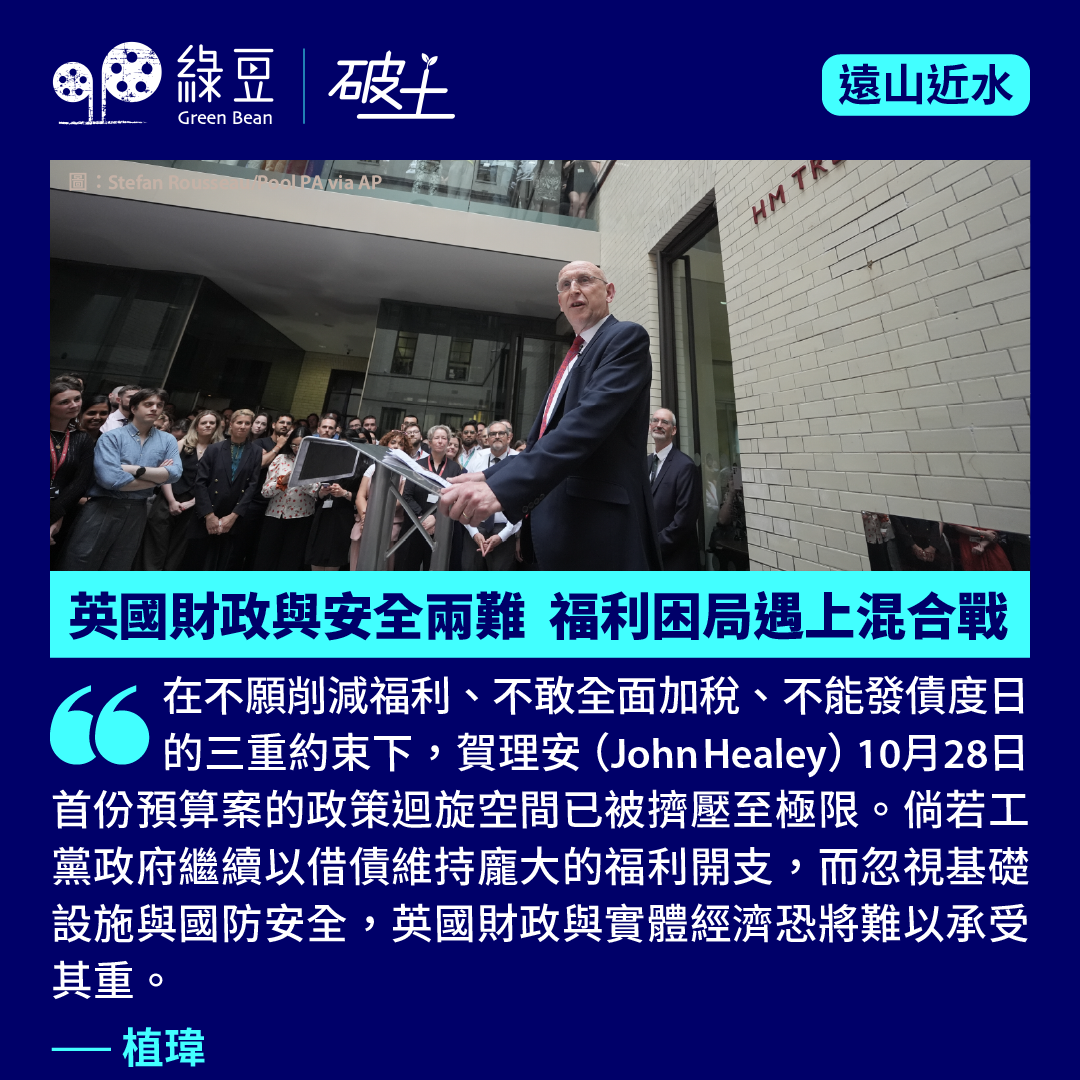
英國財相賀理安(John Healey) 首份預算案還有兩周就要出台,金融市場與政治陣營無不屏息以待。財政研究所(IFS)預測,工黨政府正面臨高達350億英鎊的巨額財政缺口。如何在不削減社會保障開支、應對頑固通脹、大幅提升國防開支的同時,避免再次觸發類似前首相卓慧思時期的國債危機,無疑是一道極其棘手的難題。 以「不加稅」為號召上台的工黨,2024年上台至今已累計加稅500億英鎊。這種「擠牙膏式」的加稅政策,既打擊了經濟內生動力,亦引發不少企業家與高淨值人士相繼離岸移居,更在無形中加劇了「不事生產、坐享社保」的體制依賴。 ◾借錢派福利 據福利及就業部(DWP)調查數據顯示,報稱有長期病患及傷殘的人口比例,過去十年由18%急升至25%,人數近700萬人。以英國6,950萬總人口計算,相當於每10名國民中就有1人領取某種形式的殘疾或健康補助。在16至64歲的勞動人口中,領取相關補助者更比十年前飆升88%至470萬人,佔勞動力人口的九分之一。 ...
當法國10年期國債(OATs)收益率在市場的瘋狂拋售下衝破近20年來的最高關口,逼近5厘水平,而其與德債(Bunds)的利差擴大至150個基點以上的危險區域時,香榭麗舍大道與國民議會傳出的,卻依然是無休止的黨同伐異與民粹叫囂。 法國此刻正陷入一場體制性的雙重危機:一面是高達3.25億歐元、佔GDP逾115%的債務火山;另一面則是國會三足鼎立、政府動輒得咎的政治癱瘓。這種「政治無法解決財政,財政反過來壓垮政治」的惡性循環,正將歐洲第二大經濟體推向某種形式的「威瑪共和國」(Weimar Republic)困局,體制失去治理能力,民粹喊出荒謬口號,而財政的防線則在債市的狂風暴雨中岌岌可危。 債市發出的警號再明確不過:法國這座早已積重難返的「債務大山」須重新定價。更令人憂慮的是,隨著2027年4月18日(首輪)及5月2日(次輪)的法國總統大選日漸逼近,極左與極右兩股民粹力量步步進逼,加上近日全法爆發大規模抗議緊縮政策與削減公共服務的示威浪潮,街頭衝突與議會僵局交織,令債務危機與政治癱瘓達到了前所未有的爆發點。 ◾長期以債養福利 法國今日之困,非一日之寒,而是過去20年來「以債養福利」的苦果。2006年,法國政府未償還的債務尚屬可控,總額約在1.15萬億歐元,佔GDP比重為64.3%;彼時德國的債務比重為66.3%,兩者相差無幾。然而,經歷了低利率與負利率的「金錢免費」時代,法國非但未能藉機瘦身,反而發瘋般積累債務。到了2026年,法國公債總額已突破3.25萬億歐元,佔GDP比重飆升至115.8%。 反觀其他主要經濟體,表現優劣立見:...
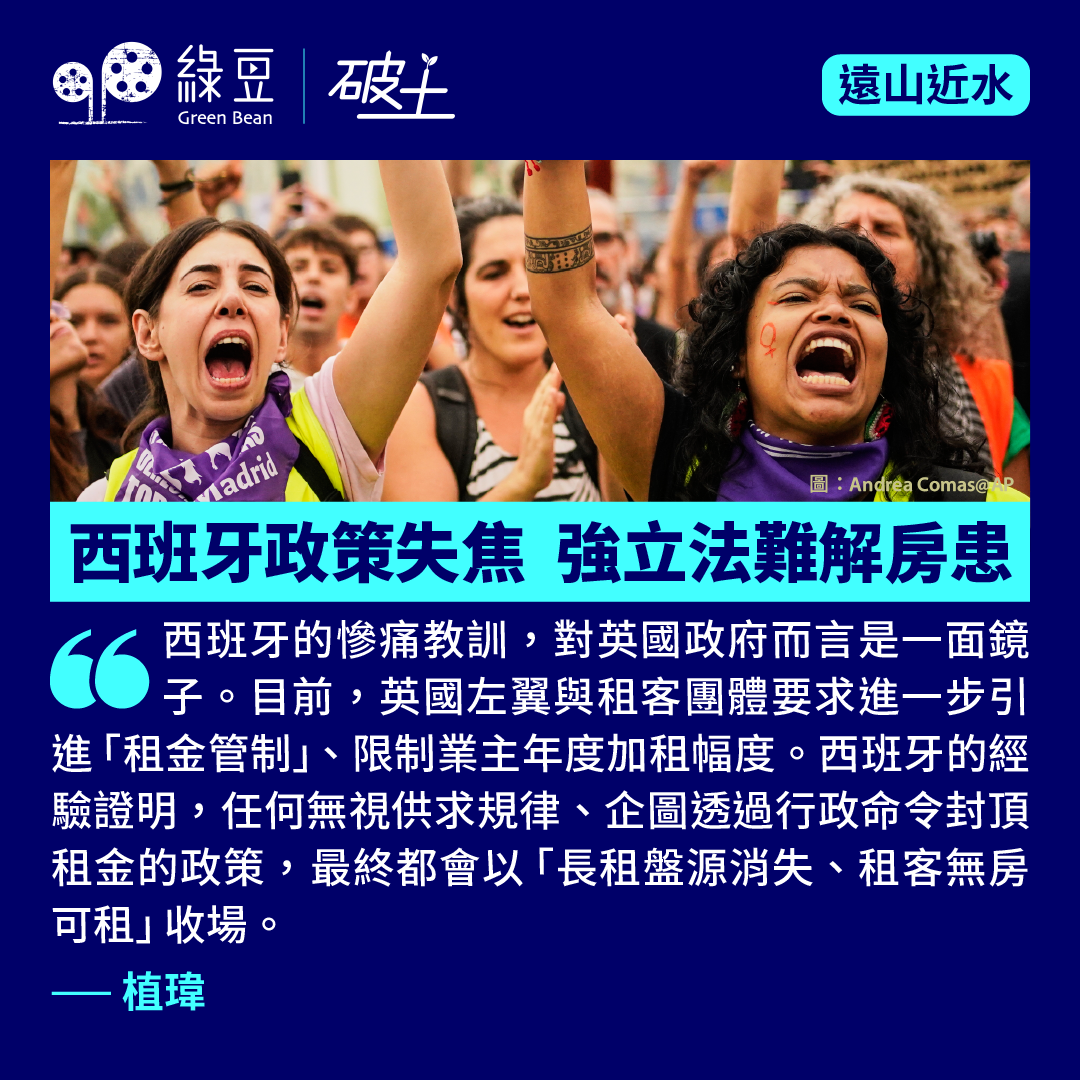
週一,西班牙總理桑切斯(Pedro Sánchez)宣布提前於11月29日舉行大選,引發這場政治風暴的是房屋供不應求,租金大幅上漲。國會在投票中否決了左翼政府實施租金管制的緊急法案,隨即引發大規模群眾抗議。然而,將問題委過於業主「貪婪」,只是政客掩飾長期政策失當與漠視經濟規劃的掩眼法。 ◾ 樓房供應斷層 要理解西班牙今天的房屋困境,須追溯至2008年環球金融危機。在這次風暴爆發前,西班牙曾經歷過狂熱的房產泡沫,當時每年新造住宅一度高達60萬至80萬伙。泡沫破裂後,西班牙樓價崩盤,大量建築商倒閉,銀行體系充斥壞帳,建屋活動隨即陷入長達十多年的「冰封期」。 然而,建屋量極速萎縮之際,西班牙人口與住房需求卻持續暴增。過去20年間,大規模移民潮以及邊旅居邊透過網上工作的國際數位遊民(Digital Nomads)與退休人士湧入,使該國總人口由2004年約4,300萬人增至超過4,850萬人;加上單身及小家庭增加,衍生出的住房需求呈爆炸式增長。...
工黨在利物浦召開黨大會之際,英國柴油零售均價一舉創下歷史新高。RAC數據顯示,周一(9月28日)全國平均柴油價格升至每公升199.18便士,打破 2022年俄烏戰爭爆發後創下的199.09便士紀錄。由今年2月底美伊衝突爆發至今,柴油價格急升四成,深層影響民生。與此同時,英國十年期國債拍賣中標收益率重見1999年高位,凸顯「借債派糖」的利息負擔日益沉重,致使政府在應對能源危機與國防開支上升時顯得捉襟見肘。 「隱形通脹稅」 柴油是現代工業社會的「經濟血液」。從跨國物流的重型貨車(HGV)、農場的採收機械到建築工地的大型工程車,均須仰賴柴油運轉。柴油價格狂飆侵蝕經濟,轉化為向全社會徵收的「隱形通脹稅」: 柴油成本暴漲,農夫在播種與採收階段的營運開支大幅上升;加之化肥與飼料運輸開支同步上漲,農場出場價(Farm-gate price)被迫抬高。鮮奶、新鮮肉類與蔬果由加工廠運往中央配送中心時,須仰賴配備獨立柴油發電機組的冷藏貨車(Reefer...
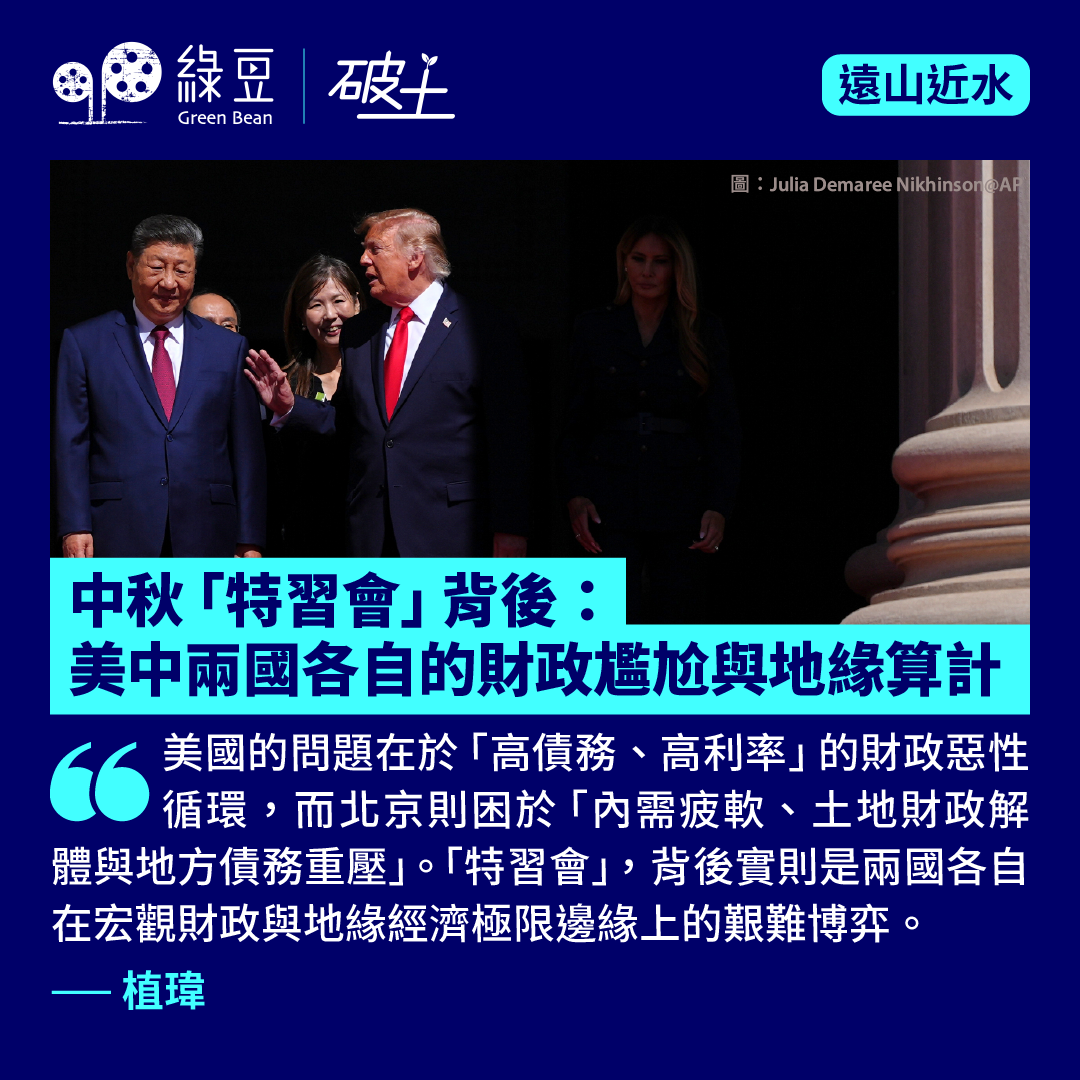
中秋佳節,「特習」華府論劍,有轟炸機低飛贈慶;有《悲慘世界》(Les Misérables)的〈One Day More〉出演國宴;兩國元首在鏡頭前展現出管理大國分歧的姿態。而作為這場外交大戲背景板的美債市場也熱閙非常。 本周三與周四,美國財政部相繼標售5年期及7年期國債,市場認購反應極其冷淡,隨即引發新一輪美債拋售。各期限收益率全線上揚,30年期美債收益率在周五直逼 5.525% 的高位,短短三個交易日內遽飆四分之一厘(25個基點)。...

華爾街的金科玉律向來是「永遠不要與莊家(美聯儲)對賭」。然而,在浩瀚無垠的資本大海面前,莊家有時也難敵市場巨浪。 美國財政部本周正式宣布啟動長年期美債回購計畫,最終金額落定於60億美元。儘管這數字高於官方先前預告的「最少40億」,但相較於龐大至逾40萬億美元的美國國債總量,不過是投石入海。而且這個規模還低於華爾街原先預期的100億美元下限。 霸氣盡失 當周三靴子落地,交易員們毫不客氣地拋售美債。十年期與三十年期美債殖利率不跌反升,到了周四更雙雙刷出近年新高,分別飆升至4.926%及5.352%。美國財政部長貝森特(Scott Bessent)一改往日的霸氣與狂妄,坦言自己只能盡力「放緩價格劇烈波動」,無法扭轉美債價格下行的大勢。 就在幾天前,因應日圓劇烈回升,自信滿滿的貝森特才在媒體面前誇下海口,為擁有無可比擬的「不對稱資訊優勢」的「莊家」,對日本央行的一舉一動瞭如指掌,「誰想對賭,儘管試試!」然而,僅僅一次不及預期的回購規模,就讓這位「莊家」露出窘態。倘若本周五即將公布的通脹數據(CPI)再度顯示物價升溫,市場的反應可想而知。 重啟升息只是時間問題...
過去三十年,全球金融市場呈現一套完美的資金循環:以中國及日本為代表的東亞國家,憑藉勤勞人口與製造業優勢,源源不絕地生產並累積龐大儲蓄;這些儲蓄隨後透過購買美國國債等金融資產,回流至歐美等消費國;消費國獲得廉價資金後繼續進口 商品。這套循環為全球帶來了長達數十年的低通脹 與「超低利率或負利率時代」。 然而,這個近乎完美的循環,正被一場歷史上最吸金的科技競賽打破。 超高AI基礎建設投資額 高盛(Goldman Sachs)上月發表專題報告,估計2026...
二十國集團(G20)峰會落幕,全球債券市場隨即再掀巨浪,各國國債收益率普遍回升。其中,指標性的日本十年期國債(JGB)收益率自1996年以來首次衝破3%大關。在美國財長貝森特(Scott Bessent)公開放話希望日本升息後,日本央行行長植田和男旋即釋放鷹派訊號,重申將維持加息路徑;甚至有審議委員表態,不排除單次加息2至3碼(50至75個基點)的激進選項。然而,即便日央行拋出強硬立場,十年期日債收益率僅由3.027%高位微幅回落至3.003%,反映金融市場對當局控制通脹的決心與能力依然深懷疑慮。 表面上看,日債收益率攀升不過是日本央行在通脹壓力下走向貨幣政策「正常化」的又一步驟;然而,回顧過去數十年日本央行的「血淚史」,這實質上是日本自1985年《廣場協議》(Plaza Accord)啟動「超寬鬆貨幣試驗」的終章。 《廣場協議》 要理解日本今日的困局,必須重回1980年代初期的全球地緣經濟大局。當時美國在列根(Ronald Reagan)政府執政下,實施「大幅減稅」與「擴張國防開支」相結合的寬鬆財政政策;與此同時,美聯儲主席沃爾克(Paul...
美聯儲主席沃什(Kevin Warsh)在Jackson Hole全球央行年會上放出強硬鷹派講話,明言若通脹未能快速回到貨幣政策目標,聯儲局便「仍有工作要做」。他能否替自己、也替美聯儲挽回幾分信用,答案至少暫時是肯定的。 清晰的政策底線 市場最喜歡央行行長說話清楚,卻又最怕他說得太清楚。沃什這次顯然交足功課。在Jackson Hole逾3500字的講稿裡,他一改央行「少說話」的主張。上次FOMC記者會後,沃什被批評立場含糊,既沒有清楚交代通脹前景,也沒有說明在什麼條件下會加息。這一次,他拋出一個相當清楚的政策底線。 沃什坦言,聯儲局必須確信,潛在通脹正清晰而且以足夠快的速度走向2%;否則,「仍有工作要做」。央行術語向來九曲十三彎,這句話卻已相當接近白話:通脹若不合作,加息的傢伙仍放在桌上。他更特別強調,價格穩定目標是以PCE物價指數計算的2%通脹率,而短期利率仍是聯儲局實現雙重使命的主要工具。換言之,美聯儲不會因為金融市場、長債市場,甚至白宮有所期待,便另闢蹊徑,以擴大資產負債表代替利率政策。...
上文提到美債供需失衡,三十年期美國國債孳息率就衝上2007年以來高位,最高見5.34%左右;美國國債總額亦在8月19日首次越過40萬億美元大關。就在債市風聲鶴唳之際,財長貝森特(Scott Bessent)突然宣布加碼回購美債。 上周三(8月19日)貝森特宣布把財政部長期國債流動性支援回購的單次規模,由原來最多20億美元提高至至少40億美元,涵蓋10至20年及20至30年期國債;措施由9月9日開始,延續至11月4日。時間表看似技術安排,卻恰好跨越11月3日中期選舉,市場自然不會視而不見。 消息公布後,三十年息率由5.34%附近回落至5.19%,十年期亦由4.75%左右跌至4.64%。可是沒維持多久,翌日市場便重新計數,三十年息率回升至5.28%,十年期亦重上4.74%。美國財政可以買債,卻不能變出鈔票;可以改變債務的期限結構,卻不能改變債務的總量。財政部的回購,本質上是債務管理,而不是量化寬鬆。它可以趁市場流動性不足時買回較長年期債券,改善市場功能,亦可以藉此發出「財政部不會坐視長息失控」的訊號。但40億美元一筆的回購,放在約32.2萬億美元的可交易美債市場之中,終究只是小石投湖。 愈堆愈高的債山 問題更在於,美國如今面對的不是一宗債券交易,而是一座愈堆愈高的債山。美國聯邦債務跨過40萬億美元這道心理關口,並非單純多了一個醒目的數字。40年前,美國國債還不足2萬億美元;2008年金融海嘯前夕,亦只有約9萬億美元。金融危機之後,低息、QE、疫情紓困、減稅與財政刺激輪番上場,債務遂像複利般增長。今天的40萬億美元,正是過去多年「先借再算」政策累積下來的帳單。美國債務在不足五年間已增加約三分之一,速度之快,甚至令原先的預測屢次落空。 貝森特出身市場,對債券、美元和市場心理自然比一般財政官員敏感。這一次出手,與其說是要用40億美元扭轉債市,不如說是向市場發出訊號:財政部看見了問題,而且願意動手。只是交易員的眼睛比政治家的耳朵更精明。財政部沒有印鈔機,可以回購長債,卻必須為政府赤字繼續發債;長債少發一點,短債便可能多發一點。這只是「減長增短」的財技:可以把債務的期限往前挪,卻不能把債務本身消失。...